
【9/24/2026】対策後でも8.2%、対策なしなら11% —医療保険コスト、2027年は23年ぶりの伸びへ
健康保険給付コストの高騰と、Pasona自社調査が示す在米日系企業の実態
エグゼクティブサマリー
大手保険コンサルティング会社マーシュが2026年9月2日に発表した調査によると、2027年の米企業の従業員1人当たり医療給付コストは平均8.2%上昇する見通しで、これは2003年以来最大の伸び率となる。何も対策を取らなければ11%の上昇が見込まれ、従業員500人以上の大企業の3分の2が従業員の保険料負担割合を引き上げる計画だと回答している。処方薬価格の高騰やGLP-1利用拡大、外来診療コストの上昇が主因で、59%の企業が控除額引き上げなど自己負担増を伴う制度変更を検討し、この伸び率は将来予測にとどまらない。
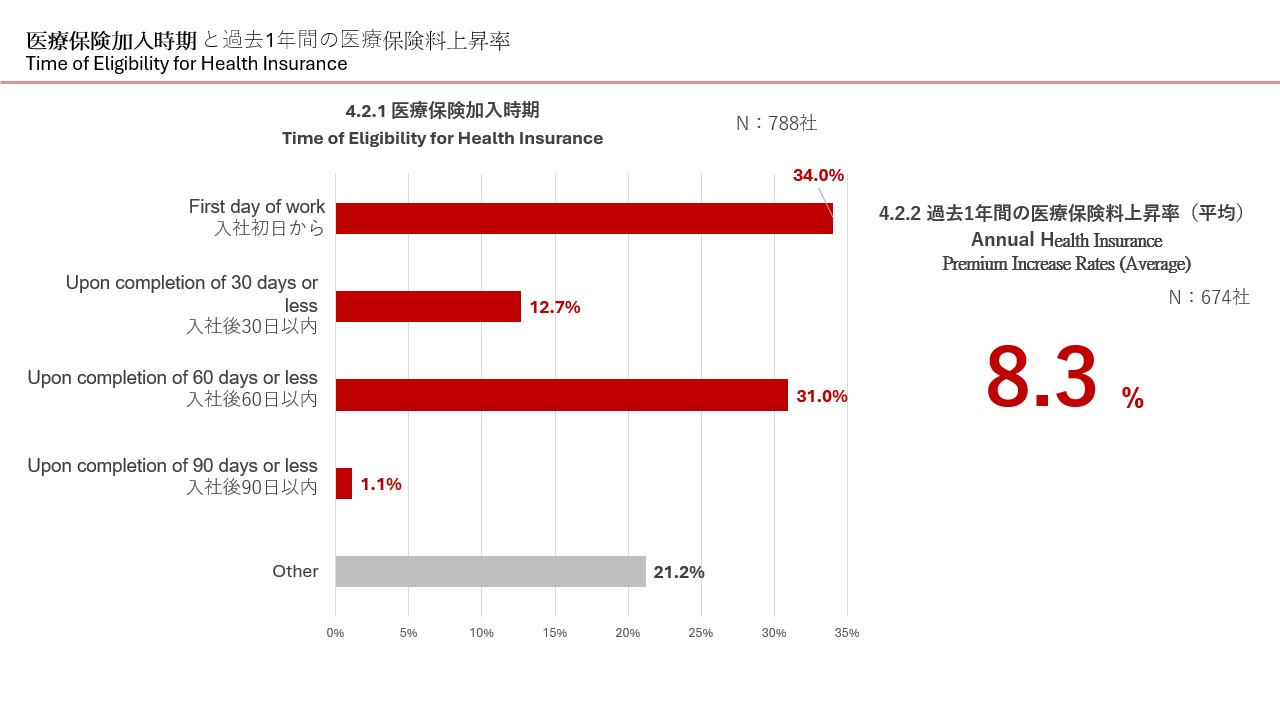
Pasona N.A.が在米日系企業を対象に実施したPasona Salary, Benefits & Organization Survey 2026では、過去1年間の医療保険料上昇率の平均が8.3%となっており、マーシュが示す2027年見込みとほぼ同水準の負担増を、在米日系企業はすでに経験していることが分かる。福利厚生予算の見直しや保険プラン設計の変更は、駐在員・現地採用者双方の定着競争力に直結するテーマである。
何が変わったか ― 2027年見込みとPasona調査の実績
マーシュ調査は従業員500人以上の大企業を中心とした全米1,800社超を対象とし、コスト削減策を織り込んだ上での2027年見込みが8.2%、何も対策を取らない場合は11%になるとしている。
一方、 Pasona Salary, Benefits & Organization Survey 2026 では、在米日系企業が過去1年間に経験した医療保険料上昇率の平均は8.3%であり、外部予測とほぼ同じ水準の負担増が、すでに調査対象企業の間で実際に起きていることが確認できる。主な変更・実態は以下のとおり。
出典:Marsh, National Survey of Employer-Sponsored Health Plans(2026年9月2日発表)
Pasona Salary, Benefits & Organization Survey 2026 (N:674社)
分析結果からひも解く:外部予測ではなく、すでに自社の周辺で起きている数字
マーシュの調査が示す8.2%という2027年見込みは、対策を講じてなお2003年以来最大となる伸び率であり、対策を取らなければ11%まで膨らむ。処方薬価格やGLP-1利用の拡大、外来診療コストの上昇が押し上げ要因とされているが、これは在米日系企業にとって遠い将来の話ではない。
Pasona Salary, Benefits & Organization Survey 2026 では、在米日系企業が過去1年間に経験した医療保険料上昇率の平均は8.3%であり、マーシュが示す2027年の全米見込み(対策後8.2%)とほぼ同じ水準の負担増を、すでに実際に経験していることが確認できる。
「従業員側への影響も無視できない。」と、マーシュ調査では大企業の3分の2が従業員の保険料負担割合を引き上げる計画だと回答しているが、弊社が実施した調査では、在米日系企業の医療保険会社負担率は従業員本人で「会社全額負担」が52.0%、「一部負担」が45.7%、「会社負担なし」はわずか2.3%にとどまっており、コストを従業員に転嫁する動きが広がる米国市場全体の傾向と比較すると、日系企業は依然として手厚い会社負担を維持している企業が多いといえる。
一方で扶養家族向けについては「会社全額負担」が30.8%に下がり、「会社負担なし」が9.2%に上るなど、従業員本人と比べると企業負担が相対的に薄くなる傾向がある。駐在員家族を含めた扶養家族向けの保障水準をどう維持していくかが、今後のコスト上昇局面における検討課題となる。
採用・定着への示唆
全米の見通しとPasona自社調査の実績がほぼ一致していることを踏まえると、人材戦略では次の四点が要点となる。
• 福利厚生予算は「対策後8.2%、対策なし11%」の両シナリオで組む:
Pasona Salary, Benefits & Organization Survey 2026 の実績(過去1年+8.3%)が示す通り、この水準の上昇はすでに現実のものであり、2027年度予算は下限8.2%・上振れ11%の両方を前提に確保しておく。
• 自社の負担率を業界水準と照合する:
Pasona Salary, Benefits & Organization Survey 2026(N:731社)によれば、在米日系企業の従業員本人の会社全額負担は52.0%と、コストを従業員に転嫁する動きが広がる米国市場全体の傾向と比べて手厚い水準にある。自社の負担率がこの分布のどこに位置するかを確認し、採用市場での競争力を維持・強化できているかを見極めたい。
• 扶養家族の保険料負担は特に注視する:
扶養家族向けの会社負担なしは9.2%と従業員本人(2.3%)より高く、企業負担が相対的に薄い。駐在員家族の帯同意欲・定着に直結するため、慎重な制度設計が求められる。
• 少人数拠点ほど早めの検討・交渉を:
コスト増を従業員に転嫁しすぎると採用競争力を損なう。特に少人数で運営する現地法人は保険料交渉力が弱く価格転嫁の影響を受けやすいため、契約更新前に他社水準を確認し早期に対応策を検討したい。
Pasona NA にご相談ください
本記事の情報の正確性については万全を期しておりますが、ご利用者が当情報を用いて行う一切の行為について、何らの責任を負うものではありません。本情報に起因してご利用者に生じた損害については、責任を負いかねますのでご了承ください。
主要参照データ
Marsh, National Survey of Employer-Sponsored Health Plans(Washington Post報道、2026年9月2日発表。従業員500人以上を中心とする全米1,800社超が対象、2027年見込み)
Pasona N A, Inc.「Pasona Salary, Benefits & Organization Survey 2026|2026年 在米日系企業における 現地社員の給与・福利厚生・組織に関する調査の結果レポート」